
Il 2025 segna una svolta epocale nella governance delle imprese italiane. Con il deposito del bilancio, gli amministratori dovranno dichiarare – in modo formale e verificabile – l’adozione e l’effettiva operatività degli assetti organizzativi, amministrativi e contabili previsti dall’art. 2086 c.c. e dal Codice della Crisi.
È un passaggio che cambia la natura stessa della responsabilità imprenditoriale: da concetto implicito a impegno dichiarato, da adempimento formale a processo strutturato, da obbligo normativo a leva strategica di valore.
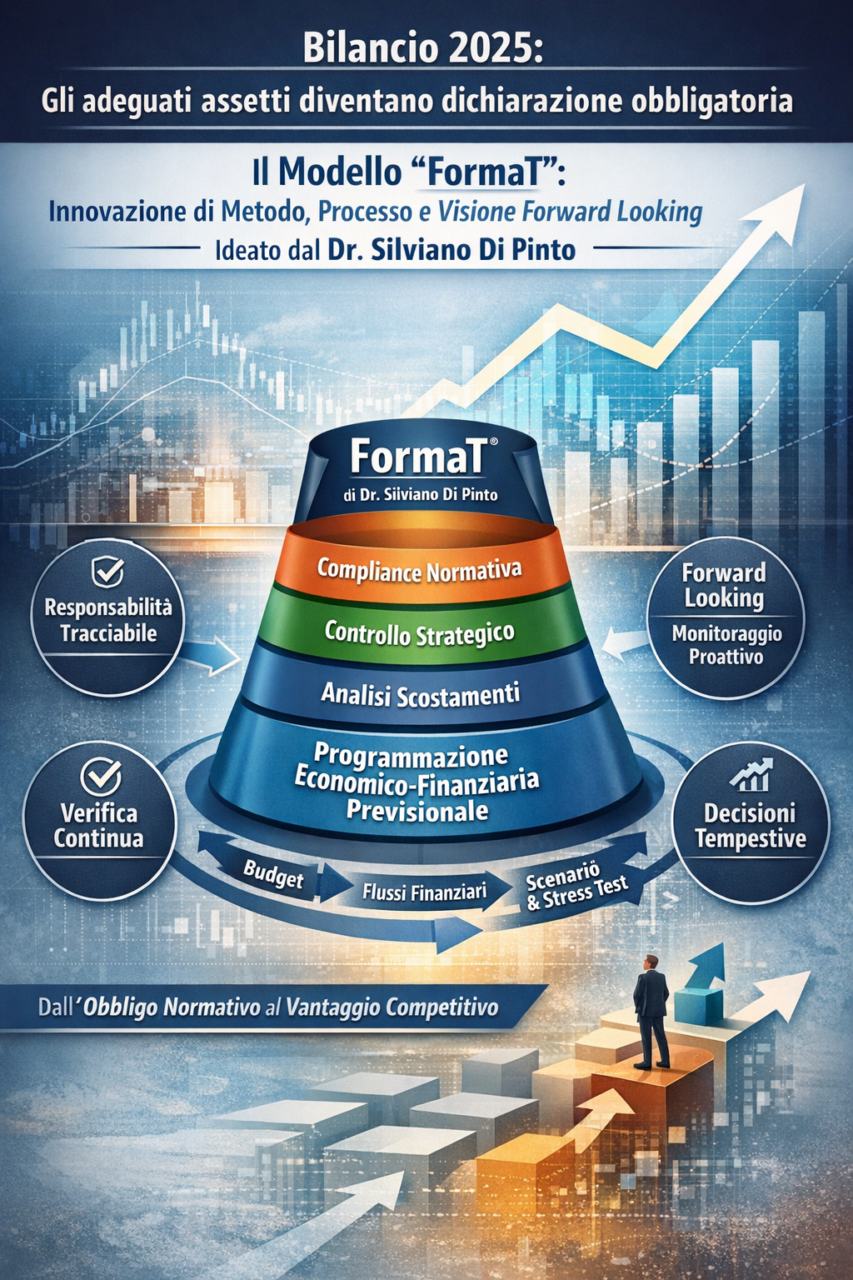
In questo scenario, il modello FormaT, ideato dal dr. Silviano Di Pinto, rappresenta una delle innovazioni più avanzate: un sistema che integra metodo, processo e visione prospettica, trasformando gli assetti in un vero e proprio motore di continuità aziendale.
1. 2025: l’anno della responsabilità dichiarata e verificabile
La dichiarazione obbligatoria nel bilancio introduce tre elementi chiave:
- Responsabilità tracciabile: gli amministratori devono attestare ciò che prima era solo presunto.
- Verificabilità esterna: revisori, banche e stakeholder possono valutare la coerenza tra dichiarazione e operatività.
- Presunzione di colpa: l’assenza di assetti adeguati diventa elemento di responsabilità diretta.
Gli assetti diventano così un pilastro della credibilità aziendale e un elemento centrale nel dialogo con il sistema finanziario.
2. I rischi per chi non adotta assetti adeguati
Per l’impresa
- indebolimento della continuità aziendale;
- peggioramento del rating bancario;
- difficoltà nell’accesso al credito;
- aumento del costo del capitale;
- maggiore vulnerabilità agli shock esterni.
Per gli amministratori
- responsabilità patrimoniale personale;
- azioni di responsabilità da soci e creditori;
- contestazioni dell’organo di controllo;
- danno reputazionale;
- potenziale responsabilità penale in caso di aggravamento del dissesto.
Il messaggio è chiaro: non adottare assetti adeguati significa esporsi a rischi immediati e misurabili.
3. “FormaT”: l’innovazione di metodo e processo ideata dal dr. Silviano Di Pinto
Il modello FormaT nasce da una visione precisa: gli assetti non devono essere un insieme di adempimenti, ma un sistema integrato di governo, capace di generare valore, ridurre le asimmetrie informative e rafforzare la bancabilità dell’impresa.
Perché FormaT è un’innovazione di metodo
- Trasforma gli obblighi normativi in un framework operativo, replicabile e misurabile.
- Introduce un linguaggio comune tra amministratori, revisori, banche e stakeholder.
- Integra indici, flussi, rating, covenant e segnali di allerta in un unico sistema coerente.
- Rende tracciabili decisioni, responsabilità e reazioni ai segnali di crisi.
Perché FormaT è un’innovazione di processo
- Non fotografa la situazione aziendale: la monitora in continuo.
- Collega bilancio, budget, tesoreria, controllo di gestione e governance.
- Produce evidenze oggettive per revisori, banche e organi di controllo.
- Supporta la pianificazione strategica e la gestione dei rischi.
Il contributo distintivo del dr. Silviano Di Pinto
Il modello FormaT porta la firma metodologica del suo ideatore, che ha:
- tradotto le richieste normative in un processo strutturato;
- integrato logiche di rating, early warning e risk management;
- costruito dashboard evolute per amministratori e stakeholder;
- definito un sistema che unisce compliance, strategia e valore.
FormaT non è un software né un documento: è un modello di governo aziendale.
4. La dimensione forward looking: continuità, programmazione e scostamenti
La vera innovazione richiesta dal 2025 non è solo dichiarare gli assetti, ma dimostrare la capacità dell’impresa di guardare avanti.
Gli assetti adeguati, infatti, devono essere:
- prospettici, non solo consuntivi;
- dinamici, non statici;
- orientati alla continuità, non alla mera compliance.
Il ruolo della programmazione economico‑finanziaria e patrimoniale
FormaT integra un sistema di pianificazione che comprende:
- budget economico, finanziario e patrimoniale;
- proiezioni dei flussi di cassa;
- analisi dei fabbisogni finanziari;
- simulazioni di scenari e stress test;
- verifica della sostenibilità del debito.
L’analisi degli scostamenti come presidio di continuità
Il modello prevede un monitoraggio costante degli scostamenti tra:
- previsioni e consuntivi;
- flussi attesi e flussi reali;
- covenant previsti e covenant rilevati;
- rating prospettico e rating effettivo.
Gli scostamenti non sono un semplice dato: sono segnali di allerta precoce, strumenti di governo e indicatori di reattività.
Perché il forward looking è indispensabile
Perché la continuità aziendale non si misura sul passato, ma sulla capacità dell’impresa di:
- prevedere i rischi;
- anticipare gli squilibri;
- correggere tempestivamente la rotta;
- dimostrare sostenibilità prospettica a banche e stakeholder.
FormaT rende tutto questo strutturato, tracciabile e verificabile.
5. Come FormaT cambia il ruolo degli amministratori
Con la dichiarazione obbligatoria, gli amministratori devono dimostrare:
- l’adozione degli assetti;
- la loro effettiva operatività;
- il monitoraggio della continuità aziendale;
- la tempestività delle reazioni ai segnali di crisi;
- la capacità di programmare e controllare in ottica forward looking.
FormaT consente di:
- documentare ogni passaggio;
- dimostrare la coerenza delle decisioni;
- integrare la gestione dei rischi nella strategia;
- produrre evidenze verificabili da revisori e banche.
Il risultato è una governance più solida, più moderna, più credibile.
6. FormaT come nuovo standard per il 2025 e oltre
Le imprese che adotteranno FormaT saranno:
- più resilienti;
- più finanziabili;
- più attrattive per investitori e stakeholder;
- più capaci di prevenire e governare la crisi;
- più pronte a generare valore nel lungo periodo.
Chi invece si limiterà a un adempimento formale rischierà di rimanere indietro, vulnerabile e poco credibile.
Conclusione: FormaT trasforma l’obbligo in valore e il presente in futuro
La dichiarazione sugli assetti nel bilancio 2025 non è un dettaglio tecnico: è un nuovo linguaggio della governance.
Il modello FormaT, ideato dal dr. Silviano Di Pinto, rappresenta una delle risposte più complete e innovative: un sistema che protegge l’impresa, tutela gli amministratori e crea valore, integrando metodo, processo e visione forward looking.
Il 2025 non chiede solo conformità. Chiede capacità di governo, maturità organizzativa e visione prospettica. FormaT è il ponte tra obbligo normativo e vantaggio competitivo, tra presente e futuro.